Банкротство самозанятых: как списать долги и продолжать работать

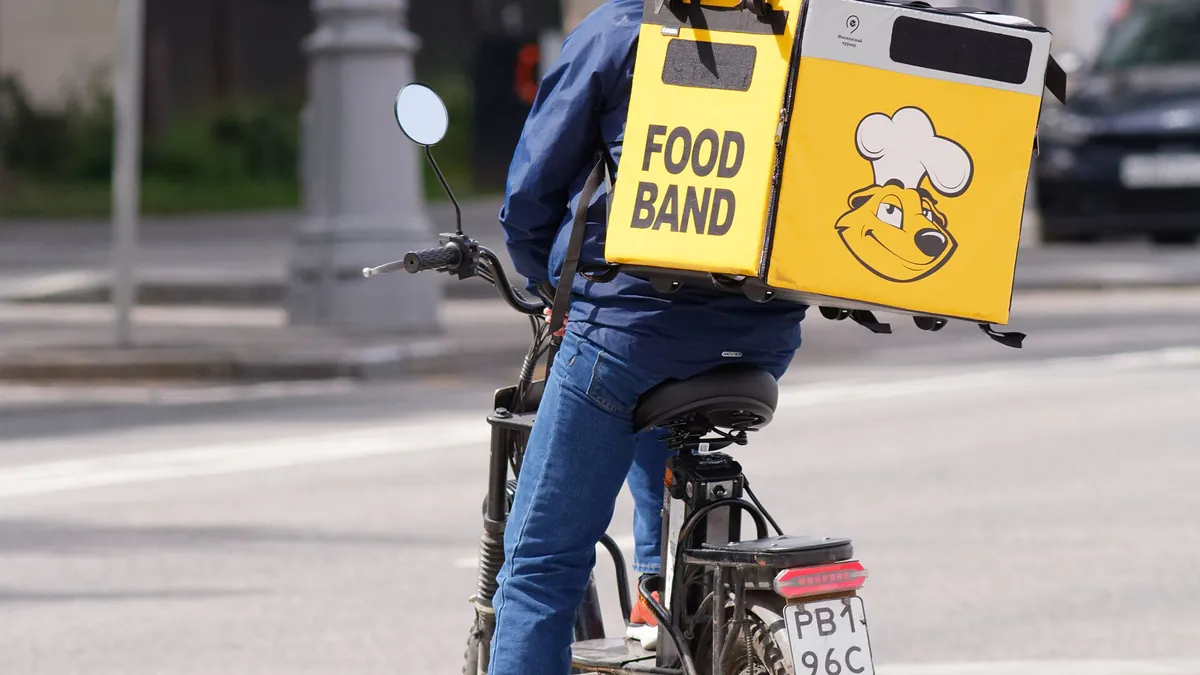
Курьеры, репетиторы, мастера маникюра, водители, фрилансеры — миллионы людей работают как самозанятые. Их доход неровный: в один месяц заказов много, в другой почти нет. А кредиты и займы требуют одинаковых платежей каждый месяц. Если долги стали неподъёмными, самозанятый может списать их через банкротство и при этом не бросать работу. Разберём, как это устроено.
Самозанятый — это физлицо, а не предприниматель
Самозанятый — это гражданин, который платит налог на профессиональный доход (НПД) по закону № 422-ФЗ. Регистрироваться как ИП для этого не нужно. Поэтому для банкротства самозанятый — обычное физическое лицо, и к нему применяются общие правила главы X Закона о банкротстве.
Если же вы одновременно ИП на НПД, то банкротство пойдёт по правилам для индивидуальных предпринимателей, с дополнительными последствиями (например, запретом регистрироваться в качестве ИП в течение 5 лет). Подробнее — в статье банкротство ИП.
Что будет с доходом от заказов
Доход самозанятого в процедуре — такой же доход, как зарплата. Его нужно декларировать финансовому управляющему, а на этапе реализации имущества он поступает в конкурсную массу. Из него должнику ежемесячно оставляют прожиточный минимум на себя и на детей. В 2026 году по России это 20 644 ₽ для трудоспособного гражданина и 18 371 ₽ на ребёнка; в регионах суммы свои.
На этапе реструктуризации есть ещё один инструмент: можно открыть специальный счёт и распоряжаться на нём суммой до 50 000 ₽ в месяц (п. 5.1 ст. 213.11 Закона о банкротстве). Для человека с нерегулярным доходом это удобно — можно спокойно оплачивать повседневные расходы.
Важно: справки о доходах самозанятого формируются в приложении «Мой налог». Финансовый управляющий их запросит, а суд проверит, совпадают ли поступления на карты с задекларированным доходом. Скрывать заказы или принимать оплату «мимо чеков» во время процедуры — риск: за сокрытие доходов суд может не освободить от долгов.
Карта для оплат от клиентов
Многие самозанятые получают деньги на личную карту. После признания гражданина банкротом распоряжаться счетами может только финансовый управляющий: он закрывает или блокирует старые карты, а для текущей жизни должник получает доступ к сумме прожиточного минимума. Практически это значит, что клиентам и площадкам нужно будет сообщить новые реквизиты — обычно это счёт, который контролирует управляющий. Подробнее — в статье карты при банкротстве.
Если вы работаете через агрегаторы и платформы (доставка, такси, маркетплейсы услуг), заранее обсудите с юристом, как будут поступать выплаты, чтобы не терять заказы.
Бесплатная консультация: разбор долгов, имущества и дохода, план действий без обязательств.
Налоговые долги самозанятого
Если вы не платили НПД, налоговый долг тоже можно списать — это обязательный платёж, который включается в реестр требований. Не списываются только текущие платежи, возникшие после принятия заявления о банкротстве к производству. Поэтому налог с доходов, полученных уже в процедуре, нужно платить вовремя. Подробнее — в статье какие долги не списываются.
Какой путь выбрать
Через МФЦ
Подойдёт, если общий долг от 25 000 до 1 000 000 ₽, нет имущества и есть одно из оснований ст. 223.2 Закона о банкротстве — чаще всего исполнительное производство окончено из-за того, что приставы не нашли имущества. Сам статус самозанятого не мешает, но важно честно указать доход: если он позволяет гасить долги, процедура может быть прекращена. Процедура бесплатная, длится 6 месяцев.
Через суд
Подойдёт при любой сумме долга. Должник не платит госпошлину, но вносит 25 000 ₽ на вознаграждение финансового управляющего. Если доход самозанятого достаточно высокий и стабильный, суд может ввести реструктуризацию — план погашения долгов на срок до 5 лет. Если нет — процедуру реализации имущества с последующим списанием. Подробнее — в статье реструктуризация долгов.
| Вопрос | Ответ |
|---|---|
| Можно ли оставаться самозанятым в процедуре? | Да, статус сохраняется |
| Можно ли стать самозанятым после банкротства? | Да, ограничений нет |
| Куда идёт доход в процедуре? | В конкурсную массу, за вычетом прожиточного минимума |
| Списывают ли долг по НПД? | Да, кроме текущих платежей |
Типичные ошибки самозанятых
- Работать «без чеков» во время процедуры. Суд может расценить это как сокрытие дохода.
- Переводить деньги на карты родственников. Финансовый управляющий проверяет выписки, и такие операции придётся объяснять.
- Покупать дорогое оборудование перед подачей заявления на последние деньги или в кредит. Это может быть воспринято как наращивание долгов.
- Скрывать подработку по найму. Любой доход, включая разовые заказы, нужно указывать.
Юрист бесплатно оценит, какой путь выгоднее при вашем уровне дохода, и подскажет, как сохранить работу и клиентов.
Как подтвердить доход самозанятого
У самозанятого нет справки 2-НДФЛ, поэтому для суда и финансового управляющего доход подтверждают по-другому:
- справка о доходах плательщика НПД, сформированная в приложении «Мой налог» или в личном кабинете на сайте ФНС, — за нужный период;
- справка о постановке на учёт в качестве плательщика НПД — она формируется там же;
- выписки по банковским счетам, куда поступают оплаты от клиентов;
- договоры с площадками и заказчиками, если вы работаете через агрегаторы.
Важно, чтобы цифры совпадали: если по выпискам поступлений намного больше, чем в справке о доходах, управляющий задаст вопросы. Бывает, что часть поступлений — не доход (возврат долга от друга, перевод между своими счетами). Такие операции лучше заранее объяснить письменно.
Нерегулярный доход — не проблема для банкротства. Суду важно понять, может ли человек в разумный срок погасить долги. Если доход то есть, то нет, а долги большие, суд, как правило, вводит реализацию имущества с последующим списанием.
Расскажет, подходите ли вы под списание долгов, сколько это займёт и что будет с имуществом.
После банкротства
Работать самозанятым после завершения процедуры можно без ограничений. Действуют общие последствия: 5 лет нужно сообщать о банкротстве при оформлении кредитов, 3 года нельзя занимать должности в органах управления юрлица. Ограничения на НПД нет. Все последствия — в статье ограничения после банкротства.
Частые вопросы
Может ли самозанятый подать на банкротство?
Да. Самозанятый — физическое лицо, и он проходит банкротство по общим правилам главы X Закона о банкротстве — через МФЦ или через суд.
Придётся ли сняться с учёта как самозанятый?
Нет. Закон не запрещает применять НПД во время и после банкротства. Можно продолжать работать и выдавать чеки.
Заберут ли весь доход самозанятого в процедуре?
Нет. Должнику оставляют прожиточный минимум на себя и иждивенцев, а остальное идёт на погашение долгов. На этапе реструктуризации можно пользоваться специальным счётом с лимитом 50 000 ₽ в месяц.
Спишут ли долг по налогу на профессиональный доход?
Да, недоимка, возникшая до принятия заявления о банкротстве, включается в реестр и списывается. Текущие налоги нужно платить.
Можно ли стать самозанятым уже во время банкротства?
Да, закон этого не запрещает. Но о новом доходе нужно сразу сообщить финансовому управляющему.
Можно ли списать ваши долги?
Читайте также
Банкротство поручителя и созаёмщика: как не платить за чужой кредит
Поручитель и созаёмщик отвечают по кредиту наравне с заёмщиком. Рассказываем, что будет, если заёмщик обанкротится, и как поручителю самому избавиться от долга.
Банкротство военнослужащих: как списать долги и какие льготы есть у участников СВО
У военнослужащих и участников СВО есть сразу несколько способов избавиться от долгов — от льготных каникул до полного списания. Объясняем, что подходит именно вам.
Наследники должника: как не платить долги умершего сверх наследства
Долги умершего не исчезают, но и не ложатся на наследников без ограничений. Разбираем, сколько придётся заплатить, когда стоит отказаться от наследства и как помогает банкротство.
Банкротство безработных: как списать долги, если нет работы
Отсутствие работы — не препятствие для банкротства, а часто как раз основание для него. Рассказываем, как списать долги без дохода и не потратить лишнего.